

MATARAM, ARUSMEDIA.ID – Kebijakan pajak daerah di Nusa Tenggara Barat (NTB) mulai diarahkan lebih selektif. Pemerintah Provinsi (Pemprov) NTB memastikan penyesuaian tarif pajak tidak diberlakukan secara merata kepada seluruh masyarakat, melainkan lebih menyasar kendaraan berkapasitas mesin besar serta penggunaan bahan bakar pada sektor industri dan pertambangan.
Kebijakan tersebut tertuang dalam Peraturan Daerah Provinsi Nusa Tenggara Barat Nomor 3 Tahun 2026 tentang Perubahan atas Peraturan Daerah Nomor 2 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah.
Penyesuaian tarif ini akan mulai berlaku 1 Oktober 2026. Pemprov NTB menyebut kebijakan tersebut dirancang dengan mempertimbangkan karakteristik objek pajak sekaligus kemampuan kelompok wajib pajak yang menjadi sasaran.
Artinya, tidak semua pemilik kendaraan dan pengguna bahan bakar akan menghadapi kenaikan tarif.
Salah satu perubahan yang menjadi perhatian adalah Pajak Kendaraan Bermotor (PKB).
Dalam aturan baru, tarif PKB untuk kendaraan dengan kapasitas mesin lebih besar mengalami penyesuaian dari sebelumnya 1,025 persen menjadi 1,075 persen.
Tarif tersebut berlaku untuk sepeda motor dengan kapasitas mesin di atas 150 cc serta kendaraan roda empat dengan kapasitas mesin di atas 1.500 cc.
Sementara kendaraan yang berada pada kategori sepeda motor dengan kapasitas mesin 150 cc atau lebih kecil dan mobil dengan kapasitas mesin 1.500 cc atau lebih kecil tetap menggunakan tarif sebelumnya, yakni 1,025 persen.
Dengan skema tersebut, kendaraan yang lazim digunakan masyarakat untuk mobilitas harian tidak menjadi sasaran utama kenaikan tarif.
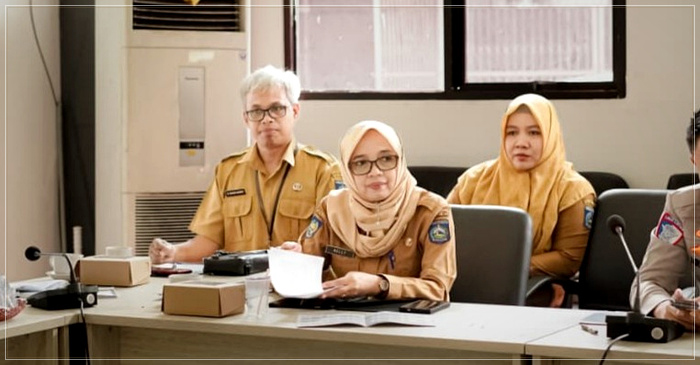
Plt. Kepala Bapenda Provinsi NTB, Baiq Nelly Yuniarti, mengatakan kebijakan tersebut merupakan bagian dari upaya membangun sistem perpajakan daerah yang lebih berkeadilan.
“Motor harian dan mobil keluarga tetap pakai tarif lama, kenaikan pajak hanya untuk kendaraan dengan kapasitas mesin lebih besar.”
Menurut Nelly, diferensiasi tarif tersebut diharapkan memberikan kepastian kepada masyarakat bahwa kendaraan yang digunakan untuk kebutuhan sehari-hari tetap mendapat perlakuan tarif seperti sebelumnya.
Pendekatan ini sekaligus membuat kebijakan PKB tidak diterapkan dengan pola satu tarif untuk seluruh kelompok kendaraan.
Penyesuaian serupa juga dilakukan terhadap Pajak Bahan Bakar Kendaraan Bermotor (PBBKB).
Dalam kebijakan terbaru, tarif PBBKB untuk penggunaan bahan bakar pada sektor industri dan pertambangan ditetapkan sebesar 7,5 persen.
Sementara penggunaan bahan bakar yang berkaitan dengan kebutuhan transportasi masyarakat dan angkutan umum tetap menggunakan tarif lama, yakni 5 persen.
Perbedaan tarif tersebut menjadi bagian penting dari desain kebijakan baru. Pemprov NTB tidak menyamakan seluruh penggunaan bahan bakar, tetapi membedakannya berdasarkan sektor pemanfaatannya.
Dengan demikian, aktivitas masyarakat yang bergantung pada kendaraan untuk mobilitas sehari-hari maupun angkutan umum tidak mendapatkan beban tarif yang sama dengan penggunaan bahan bakar pada sektor industri dan pertambangan.
Nelly mengatakan kebijakan tersebut diarahkan untuk menjaga keseimbangan antara optimalisasi pendapatan daerah dan perlindungan terhadap aktivitas ekonomi masyarakat.
“Kebijakan tersebut diarahkan untuk menjaga keseimbangan antara optimalisasi pendapatan daerah dan perlindungan terhadap aktivitas ekonomi masyarakat,” jelas Nelly.
Menurut dia, peningkatan kontribusi dari sektor yang memiliki kapasitas ekonomi lebih besar diharapkan dapat berjalan beriringan dengan perlindungan terhadap masyarakat dan aktivitas ekonomi sehari-hari.
Kebijakan perubahan tarif pajak daerah tersebut akan mulai diterapkan 1 Oktober 2026.
Pemprov NTB berharap penerapan kebijakan baru dapat memperkuat kontribusi masyarakat dan pelaku usaha terhadap pembiayaan pembangunan daerah, tanpa mengabaikan kelompok yang menggunakan kendaraan dan bahan bakar untuk kebutuhan sehari-hari.
Skema tersebut menempatkan kendaraan berkapasitas mesin besar dan penggunaan BBM untuk sektor industri serta pertambangan sebagai kelompok yang mendapat penyesuaian lebih tinggi.
Sebaliknya, kendaraan dengan kapasitas mesin yang lebih rendah serta penggunaan BBM untuk transportasi masyarakat dan angkutan umum tetap berada pada tarif sebelumnya.
Dengan pola tersebut, pemerintah daerah berupaya membangun struktur pajak yang membedakan kontribusi berdasarkan karakteristik objek dan penggunaannya.
Pada akhirnya, pajak daerah tidak hanya berkaitan dengan kewajiban membayar kepada pemerintah, tetapi juga menjadi salah satu sumber pembiayaan pembangunan dan pelayanan publik.
Bagi NTB, penerapan kebijakan mulai Oktober 2026 akan menjadi bagian dari upaya menata kembali kontribusi pajak daerah dengan pendekatan yang lebih selektif—meningkatkan kontribusi dari sektor dengan kapasitas ekonomi lebih besar, sembari mempertahankan perlindungan bagi kebutuhan mobilitas masyarakat sehari-hari.(AM04)